工业植物提取行业 发展历程、现状、特点与未来趋势解析
工业植物提取行业:发展历程、现状、特点与未来趋势解析
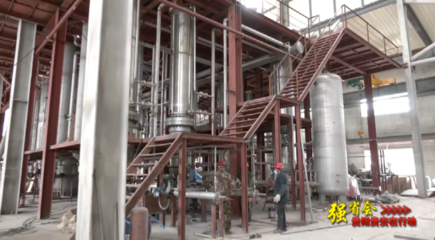
植物提取物是以植物为原料,按照对最终产品用途的需要,经过物理化学提取分离过程,定向获取和浓集植物中的某一种或多种有效成分,而不改变其有效成分结构与活性的产品。作为连接传统农业与现代大健康产业的关键纽带,工业植物提取行业近年来在全球范围内获得了前所未有的关注。本文将从发展历程、现状格局、行业特点及未来趋势四个维度,对工业植物提取行业进行系统解析。
一、发展历程:从传统草药到现代工业的跨越
工业植物提取的发展大致经历了四个阶段:
1. 传统经验阶段(19世纪以前)
人类对植物有效成分的利用主要依靠经验积累,通过煎煮、浸泡、发酵等简单方式获取植物的治疗与保健功效。古埃及、古印度、古中国等文明古国均留下了大量关于草药应用的典籍,如《神农本草经》《本草纲目》等,为后续植物提取研究奠定了实践基础。
2. 科学提取萌芽阶段(19世纪至20世纪中叶)
随着有机化学和分析化学的兴起,科学家开始从植物中分离出单体化合物。1805年,德国药剂师泽图纳从鸦片中分离出吗啡,标志着现代植物提取技术的开端。此后,奎宁、阿司匹林(水杨苷)、青蒿素等源自植物的药物相继被发现,植物提取进入科学化轨道。
3. 工业化生产阶段(20世纪中叶至20世纪末)
20世纪50年代以后,随着化工工程、分离纯化技术和分析检测手段的飞速进步,植物提取实现了从实验室到工业化生产的跨越。欧美日等发达国家率先建立起规模化的植物提取产业,银杏叶提取物、水飞蓟素、紫杉醇等产品相继问世,广泛应用于医药、保健品和化妆品领域。中国也在这一时期开始布局植物提取产业,逐步形成以中药材提取为主的产业雏形。
4. 高速发展与全球化阶段(21世纪至今)
进入21世纪,随着回归自然理念的兴起、大健康产业的蓬勃发展以及消费者对天然成分的偏好日益增强,植物提取行业进入高速成长期。中国凭借丰富的植物资源、完整的产业链配套和成本优势,迅速崛起为全球最大的植物提取物生产国和出口国。全球植物提取物市场规模已突破数百亿美元,年复合增长率保持在8%—12%左右。
二、发展现状:市场规模扩大,应用领域拓宽
当前,工业植物提取行业呈现出以下发展现状:
1. 市场规模持续增长
据相关机构统计,全球植物提取物市场规模在2023年已超过400亿美元,预计到2030年有望突破800亿美元。中国植物提取物出口额稳步攀升,已成为中药类产品出口的最大品类,出口目的地覆盖美国、欧洲、日本、东南亚等100多个国家和地区。
2. 应用领域不断拓宽
植物提取物已从传统的医药领域拓展至食品添加剂、保健食品、化妆品、饲料添加剂、生物农药等多个领域。其中,功能性食品和膳食补充剂是增长最快的应用板块,天然化妆品和宠物保健领域也展现出强劲的增长潜力。
3. 产品种类日益丰富
目前市场上商业化生产的植物提取物品种已达数百种,常见的有银杏叶提取物、葡萄籽提取物、绿茶提取物、人参提取物、枸杞提取物、姜黄提取物、紫锥菊提取物、水飞蓟提取物等。标准化提取物、高纯度单体化合物以及复方提取物等产品形态日趋多样化。
4. 区域产业格局初步形成
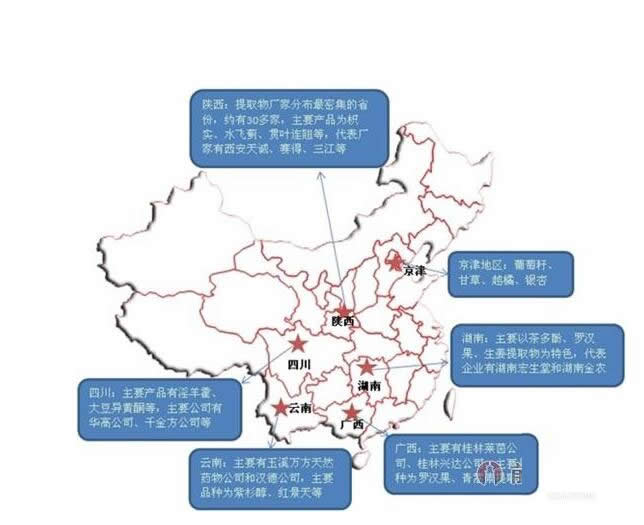
中国已形成以陕西、湖南、四川、河北、山东等省份为主的植物提取产业集群,涌现出一批具有一定规模和国际影响力的企业。国际市场方面,美国、欧洲、日本的企业在高端提取物和标准化产品领域仍占据主导地位,但中国企业在中低端市场的份额不断扩大,并逐步向高附加值产品延伸。
5. 政策法规日趋完善
各国对植物提取物的质量标准、安全评估和标签标识要求不断提高。欧盟的Novel Food法规、美国的DSHEA法案、中国的《中药提取物备案管理实施细则》等政策法规对行业产生了深远影响,推动行业向规范化、标准化方向发展。
三、行业特点:技术与资源双轮驱动
工业植物提取行业具有以下显著特点:
1. 资源依赖性强,产业链长
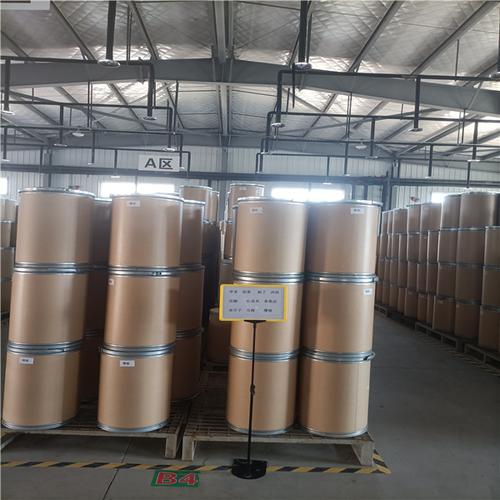
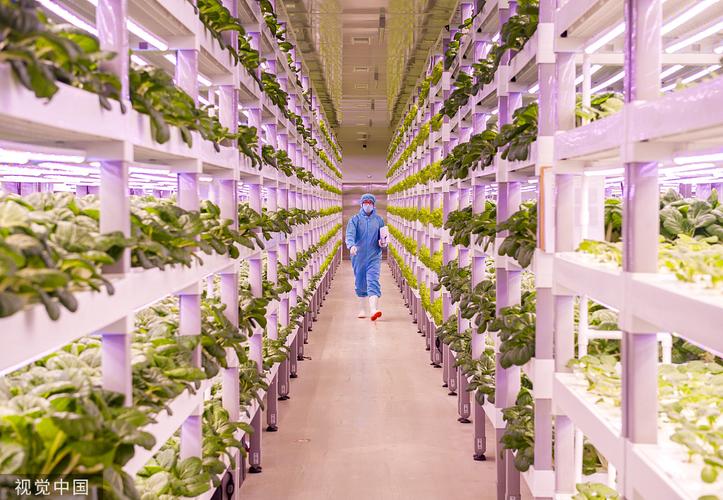
植物提取行业上游对接农业种植和中草药产地,下游链接医药、食品、化妆品等终端消费品。上游药材的品种、产地、采收季节和种植方式直接影响提取物的质量和成本,具有明显的资源依赖型特征。产业链涵盖种植、采收、初加工、提取纯化、制剂加工和终端销售等环节,产业关联度高。
2. 技术密集型与工艺多样性
植物提取涉及超临界流体萃取、微波辅助提取、超声提取、酶解辅助提取、膜分离、大孔树脂吸附、高速逆流色谱等多种先进技术。不同的植物原料和目标成分需要选择不同的提取工艺路线,工艺的优化和创新是企业核心竞争力的重要来源。质量控制需要依托HPLC、GC-MS、LC-MS等精密分析仪器,对企业的技术能力提出了较高要求。
3. 标准化程度参差不齐
标准化是植物提取行业的核心议题。由于植物原料的批次间差异以及提取工艺的不同,保持提取物中有效成分含量和比例的稳定性颇具挑战。目前,部分大品种已建立了较为完善的国家或国际标准,但大量小品种仍缺乏统一的质量标准,行业存在一定的质量参差现象。
4. 法规监管严格,准入门槛高
植物提取物作为食品、药品、化妆品的原料或中间体,需要满足不同国家和地区的法规要求。FDA的GRAS认定、欧盟的Novel Food审批、中国的保健食品注册与备案等法规程序繁琐且成本较高,对新进入者构成了较高的准入门槛。
5. 创新驱动,附加值差异大
植物提取行业的附加值呈微笑曲线分布——初级提取物(如比例提取物)附加值较低,而标准化提取物、高纯度单体、专利配方产品以及拥有临床数据支撑的产品附加值显著提升。企业持续投入研发、开展临床研究和申请专利保护,是提升附加值和竞争力的关键路径。
6. 国际化程度高
植物提取物是全球贸易的大宗商品之一,国际市场对产品质量、安全性和可持续性的要求日益严格。企业需要熟悉国际贸易规则、掌握多国法规动态,并建立完善的国际市场营销网络。
四、发展趋势:创新、绿色与全球化并行
工业植物提取行业将呈现以下主要发展趋势:
1. 标准化与质量控制的深度推进
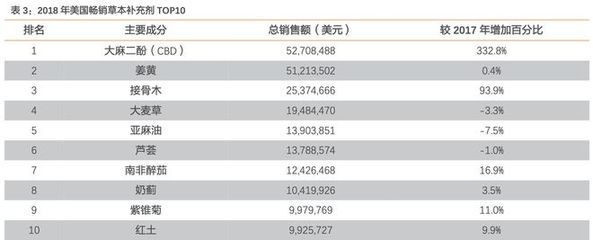
未来行业将进一步加强质量标准化体系建设,推动指纹图谱技术、DNA条形码鉴定、代谢组学分析等先进质量控制手段的广泛应用。中国有望在更多品种上主导或参与国际标准的制定,提升在全球产业链中的话语权。以下为工业植物提取典型品种的市场规模对比示意:
工业生产中常用提取方法的技术特点对比如下:
随着精准医疗和个性化健康管理理念的普及,植物提取物的开发将更加注重功效的精准验证和剂量的个性化设计。基于基因组学、代谢组学和肠道菌群研究的个体化植物提取物产品有望成为新增长点。
4. 绿色提取与可持续发展
环保压力和可持续发展要求将推动植物提取行业向绿色制造转型。低能耗、低溶剂消耗的提取技术(如超临界CO₂萃取、水酶法提取)、可生物降解的提取溶剂、废弃物资源化利用等将成为行业技术升级的重要方向。药用植物资源的可持续种植和合理采收将受到更大关注。
5. 新兴应用领域的拓展
植物提取物在宠物保健、水产养殖、生物农药、生物基材料等新兴领域的应用潜力巨大。植物提取物在功能性饮料、运动营养品、口腔护理等快速消费品领域的渗透率也将持续提升。
6. 智能化与数字化转型
人工智能、大数据和物联网技术将深度融入植物提取的生产和质量管理。智能化提取设备、在线质量监控系统、数字化供应链管理平台等将大幅提升生产效率和产品一致性,推动行业从传统制造向智能制造升级。
7. 全球供应链重构与区域化布局
受地缘政治、贸易政策和疫情等因素影响,全球植物提取物供应链正在经历重构。部分跨国企业开始寻求供应链多元化和区域化布局,中国企业在巩固传统优势的也需要积极在海外布局原料基地和加工产能,以应对国际贸易环境的不确定性。
8. 药食同源与大健康融合
在中国等具有悠久食疗文化的国家,药食同源理念为植物提取行业提供了独特的发展机遇。枸杞、红枣、黄芪、当归等药食同源品种的提取物在保健食品和功能性食品领域的应用将持续扩大,中医药现代化与植物提取产业的深度融合将为行业注入新动能。
##
工业植物提取行业正处于从高速增长向高质量发展转型的关键时期。面对日趋严格的法规监管、不断升级的消费需求和日新月异的技术变革,行业企业需要把握标准化、绿色化、智能化、国际化的发展主线,在技术创新、质量提升、品牌建设和可持续发展等方面持续发力。对于中国植物提取行业而言,充分发挥资源禀赋和产业链优势,加快向价值链高端攀升,是实现由大变强、在全球市场中占据更重要地位的核心路径。可以预见,随着大健康产业的蓬勃发展和植物提取技术的不断突破,工业植物提取行业将迎来更加广阔的发展前景。
如若转载,请注明出处:http://www.9618356.com/product/58.html
更新时间:2026-11-09 14:44:57